
Поведение затрат. Коэффициент реагирования затрат
Планируя деятельность предприятия, руководитель должен учитывать поведение затрат при изменении объема производственной деятельности.
Поведение затрат - это движение затрат в ответ на изменение продаж или иного уровня деятельности.
Уровень деятельности - база, по отношению к которой рассматривается поведение затрат. В бухгалтерском учете по отношению к изменениям масштабов хозяйственной деятельности затраты обычно классифицируются как переменные и постоянные.
Переменные затраты изменяются прямо пропорционально уровню (объему) производственной деятельности. То есть увеличение уровня производства в два раза вызовет увеличение совокупных переменных затрат также в два раза. Следовательно, совокупные переменные затраты имеют линейную зависимость от объема производства, а переменные затраты на единицу продукции являются постоянной величиной. Примерами краткосрочных переменных производственных затрат являются сдельный труд, основные материалы и т.д. К переменным непроизводственным затратам можно отнести комиссионные сборы за продажу, которые изменяются в зависимости от объема выручки с продажи; стоимость горючего, зависящая от преодоленного расстояния (в км).
Совокупные переменные затраты (В) имеют линейную зависимость от показателя деловой активности предприятия, а переменные затраты на единицу продукции (удельные переменные затраты - b) - величина постоянная (рис.2.1).
Рис. 2.1
Постоянные затраты остаются неизменными для различных объемов производства (производственной деятельности) за определенный период времени.
Например: постоянными затратами являются амортизационные отчисления по зданиям; заработная плата аппарата управления; сборы за лизинг автомобильного транспорта, используемого персоналом, занимающимся непосредственным сбытом продукции.
Постоянные затраты на единицу продукции (удельные постоянные затраты - а) снижаются ступенчато (рис.2.2).
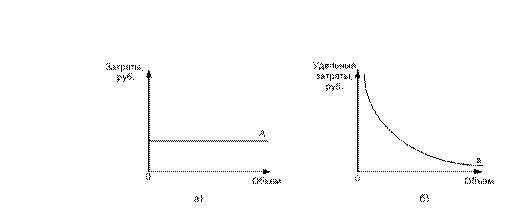
Рис. 2.2
Следует учитывать, что для сравнительно длительного периода времени, измеряемого несколькими годами, практически все затраты будут переменными. В течение такого долгого времени снижение спроса будет сопровождаться сокращением практически всех категорий затрат.
Для более короткого периода времени затраты будут постоянными или переменными в зависимости от изменений производства. Чем короче период времени, тем больше вероятность того, что какие-либо определенные затраты будут постоянными.
Если в каком-то месяце производство продукции прекратится, то переменные издержки сократятся почти до нуля. В то же время постоянные расходы останутся примерно на том же уровне: по-прежнему надо будет платить зарплату части работникам административного аппарата, условно относимым на это производство, вносить арендную плату за это помещение, платить охране, а также начислять амортизацию оборудования.
Сопоставляя переменные и постоянные издержки производства на конкретном предприятии, менеджеры (управленцы) могут влиять на экономическую политику фирмы, ведь себестоимость реализованной продукции является, по существу, полной суммой всех издержек предприятия. При этом переменные издержки почти всегда подлежат точному учету на предприятии, а вот в отношении распределения постоянных затрат по видам продукции существуют известные трудности. Поэтому на практике при учете постоянных издержек часто возникает вопрос: стоит ли распределять постоянные накладные расходы по видам продукции или без этого можно обойтись? Соответственно существуют два подхода. В рамках первого подхода эти издержки устанавливаются на группу продукции или на производственное подразделение -- это так называемый смешанный (совмещенный) подход к анализу постоянных издержек. В рамках второго подхода требуется локализация постоянных накладных расходов по видам продукции.
В зависимости от применяемого подхода или способа учета постоянных затрат иногда можно получить даже прямо противоположные результаты. В данной статье проведено сравнение этих способов и сделана оценка как позитивных, так и негативных сторон их применения.
Совмещенный анализ постоянных затрат
Некоторые специалисты вполне обоснованно считают, что применение этого метода уместно при оценке эффективности производства продукции в целом по предприятию. На практике, особенно при небольшой номенклатуре производства и продаж и простой структуре накладных издержек, обычно не прибегают к раздельному учету постоянных затрат. Основные допущения при рассмотрении данного метода состоят в следующем:
· переменные издержки локализуются по продуктам;
· постоянные издержки рассматриваются общим итогом по предприятию в целом;
· маржинальная прибыль оценивается по каждому продукту;
· прибыльность, а также другие финансовые показатели (например, запас безопасности) оцениваются для всего предприятия в целом.
Рисунок 2.3
Данный подход имеет очевидные преимущества: простота вычислений и отсутствие необходимости собирать большой объем данных. Недостаток же такого подхода -- невозможность сравнительной оценки прибыльности по отдельным видам продукции.
На практике постоянные и переменные затраты встречаются достаточно редко. Большинство затрат имеют одновременно и постоянные и переменные составляющие. Поэтому говорят о условно-постоянных или условно-переменных затратах. Условно-постоянные затраты - это затраты растущие скачкообразно, т.е. при определенном объеме выпуска эти затраты остаются постоянными, а при его изменении резко возрастают. Например, для увеличения количества выпускаемой продукции в цехе необходимо установить еще один станок, но одновременно с ростом объема производства увеличатся постоянные расходы за счет амортизационных отчислений на станок.
Условно-переменные затраты также меняются в зависимости от изменения деловой активности организации, но в отличие от переменных затрат эта зависимость не является прямой. Например, ежемесячная плата за телефон включает две составляющих: постоянную часть - абонентскую плату и переменную - междугородние переговоры.
Для описания степени реагирования переменных затрат на объем производства используют показатель - коэффициент реагирования затрат (К), введенный немецким ученым К. Меллеровичем. Он характеризует соотношение между темпами изменения затрат и темпами роста деловой активности предприятия и рассчитывается по формуле:
где Y - темпы роста затрат, %;
Х - темпы роста деловой активности (объема производства, услуг, товарооборота), %.
Разновидностью переменных затрат являются пропорциональные затраты. Они увеличиваются теми же темпами, что и деловая активность предприятия. Коэффициент реагирования затрат при этом будет равен 1 (К=1).
Затраты, растущие быстрее деловой активности предприятия, называются прогрессивными.Значение коэффициента реагирования затрат должно быть больше 1 (К > 1).
Наконец, затраты, темпы роста которых отстают от темпов роста деловой активности организации,называются дегрессивными. Значение коэффициента реагирования будет лежать при этом в следующем интервале: 0 < К < 1.
Следовательно, любые затраты в общем виде могут быть представлены формулой:
где Y - совокупные затраты, руб.;
А - их постоянная часть, не зависящая от объемов производства, руб.;
b - переменные затраты в расчете на единицу продукции (коэффициент реагирования затрат), руб.;
X - показатель, характеризующий деловую активность организации (объем производства продукции, оказанных услуг, товарооборота и др.) в натуральных единицах измерения.
Графически изменение затрат представлено на рис. 2.4.
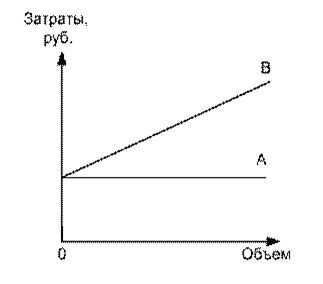
Рис. 2.4
В зависимости от величины коэффициента реагирования затрат возможны четыре варианта поведения затрат (рис. 2.5)

Для организации бухгалтерского учета затрат большое значение имеет выбор номенклатуры синтетических и аналитических счетов производства и объектов калькуляции.
В крупных и средних организациях для учета затрат на производство продукции применяют счета 20 «Основное производство», 23 «Вспомогательное производство», а также собирательно-распорядительные счета: 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы», 28 «Брак в производстве», 97 «Расходы будущих периодов», 40 «Выпуск продукции (работ, услуг)». По дебету указанных счетов учитывают расходы, а по кредиту их списание. По окончании месяца учтенные на собирательно-распределительных счетах (25,26,28,97) затраты списывают на счета основного и вспомогательного производств.
С кредита 20 «Основное производство» и 23 «Вспомогательные производства» списывают фактическую себестоимость выпущенной продукции (работ, услуг). Сальдо этих счетов характеризует величину затрат на незавершенное производство.
В малых организациях для учета затрат на производство используют, как правило, счета 20 «Основное производство», 26 «Общехозяйственные расходы», 97 «Расходы будущих периодов» или только счет 20.
Счета 20 и 23 -- калькуляционные, на них исчисляется фактическая себестоимость продукции (работ, услуг) основного и вспомогательных производств. В течение месяца прямые, элементные затраты учитываются непосредственно на счетах 20 и 23 на основании первичных документов в себестоимости конкретных видов продукции (работ, услуг). Косвенные, комплексные расходы включаются в себестоимость продукции на данные счета по окончания месяца путем распределения.
Затраты вспомогательных производств могут учитываться по-разному в зависимости от характера технологии выпускаемой ими продукции. Если производство является простым (вырабатывает однородную продукцию и не имеет остатков незавершенного производства или имеет стабильные их остатки из месяца в месяц), то все его затраты рассматриваются как прямые и учитываются по дебету счета 23. Себестоимость единицы продукции таких производств определяется делением всех затрат за отчетный месяц на количество продукции, отпущенной потребителям. Выявленные затраты списываются со счета 23 и распределяются между потребителями пропорционально количеству отпущенной продукции.
Сложные вспомогательные производства (ремонтный, инструментальный, модельный цехи) изготавливают разнородную продукцию, имеют остатки незавершенного производства, поэтому учет затрат в них ведется по аналогии с основным производством, т.е. прямые затраты учитываются на счете 23, а косвенные -- предварительно на счете 25.
В случаях оказания вспомогательными производствами взаимных услуг друг другу оценка стоимости этих услуг производится по плановой себестоимости или по фактической себестоимости прошлого месяца.
Аналитический учет затрат на производство по счетам 20 и 23 ведётся в ведомостях (карточках) по каждому заказу, виду работ, продукции в разрезе статей калькуляции и мест выполнения работ (цехов).
Учета затрат на предприятии
Реферат >> Бухгалтерский учет и аудитИзучение сущности затрат и их классификации в бухгалтерском управленческом учете . Задачами является изучить понятие затрат , их классификацию , группировку, а также рассмотреть современные модели учета затрат ...
Бухгалтерский управленческий учет (9)
Реферат >> Бухгалтерский учет и аудитИ управленческого учета ……………………………………………………………………………….9 1.3. Классификация затрат и их использование в системе управленческого учета …………………………………………………………..17 1.4. Классификация методов учета затрат и особенности ведения бухгалтерского учета затрат ...
Бухгалтерский управленческий учет (12)
Реферат >> Бухгалтерский учет и аудитХарактеристика финансового и управленческого учета ……. … 7 1.3. Классификация затрат и их использование в системе управленческого учета ..11 1.4. Классификация методов учета затрат и особенности ведения бухгалтерского учета затрат , готовой продукции...
Характеристика объектов бухгалтерского управленческого учета . Взаимосвязь объектов управления и
Курсовая работа >> Бухгалтерский учет и аудит... управленческого учета на эффективность экономики предприятия. Для рационального управления затратами возникает очевидная потребность в их классификации ...
Сущность и основные задачи бухгалтерского управленческого учета
Реферат >> Бухгалтерский учет и аудит... Сущность и основные задачи бухгалтерского управленческого учета Сущность бухгалтерского управленческого учета На сегодняшний день не существует однозначного определения управленческого учета ... учета затрат имеет научно обоснованная классификация затрат . ...
Зависимость производственных затрат от уровня деловой активности предприятия характеризует поведение затрат. Деловая активность предприятия определяется уровнем использования его производственных мощностей, производительностью труда, внедрением новых технологий. Для оценки поведения затрат наибольшее значение имеет производственная мощность предприятия. Производственная мощность - это объем продукции, который предприятие выпускает или сможет выпускать в отчетном или в будущем периодах.
Различают три вида производственных мощностей: теоретическую, практическую и нормальную.
Теоретическая производственная мощность - это максимальный объем выпуска продукции, который сможет достичь предприятие, если все машины и оборудование будут функционировать в оптимальном режиме без простоев. В практике данный показатель используется только в аналитических расчетах для оценки уровня использования производственной мощности.
Практическая производственная мощность представляет собой теоретическую мощность за вычетом рабочих простоев оборудования, перерывов в работе и других обоснованных простоев.
Нормальная мощность представляет собой среднегодовой объем выпущенной продукции, необходимый для удовлетворения потребностей реализации. При оценке поведения затрат используется нормальная мощность предприятия.
Для оценки поведения затрат они классифицируются на:
Постоянные;
Переменные;
Условно-постоянные.
Кроме того, рассчитывается коэффициент реагирования затрат:
где у - темпы прироста затрат за определенный период;
х - темпы прироста деловой активности предприятия.
Считается, что постоянные затраты остаются неизменными на коротком временном отрезке. Если К р. з. = 0, то затраты постоянные.
Переменные затраты изменяются в зависимости от объема производства. Они подразделяются на пропорциональные, прогрессивные и дигрессивные.
Пропорциональные затраты - затраты, которые изменяются прямо пропорционально объему производства. Если К р. з. = 1, то затраты пропорциональные.
Прогрессивные затраты - затраты, рост которых опережает рост объема производства. Если К р. з. > 1, то затраты считаются прогрессивными.
Дигрессивные - это затраты, темпы роста которых ниже темпов роста объема производства. Если 0<К р. з. <1, то это дигрессивные затраты.
Каждому виду затрат соответствует определенный график поведения затрат:
1.пропорциональные 2.прогрессивные 3. дигрессивные
В реальной жизни редко встречаются исключительно постоянные или переменные затраты. В большинстве случаев затраты являются условно-постоянными (условно-переменными). Эти затраты содержат как переменные, так и постоянные компоненты. К таким затратам можно отнести представительские расходы, расходы на рекламу, компенсации за пользование личным транспортом, отдельные виды налогов и т. д. Поэтому условно-постоянные затраты могут быть представлены в виде формулы.
Одна из задач бухгалтерского управленческого учета - подготовка информации для внутренних пользователей, необходимой для принятия ими управленческих решений, и своевременное доведение этой информации до руководства предприятия. Для выполнения данной задачи используются следующие способы классификации затрат.
Переменные, постоянные, условно-постоянные затраты. Переменные затраты возрастают или уменьшаются пропорционально объему производства продукции (оказания услуг, товарооборота), т.е. зависят от деловой активности организации. Переменный характер могут иметь как производственные, так и непроизводственные затраты. Примерами производственных переменных затрат служат прямые материальные затраты, прямые затраты на оплату труда, затраты на вспомогательные материалы и покупные полуфабрикаты.
Переменные затраты характеризуют стоимость собственно продукта, все остальные (постоянные затраты) - стоимость самого предприятия. Рынок не интересует стоимость предприятия, его интересует стоимость продукта.
Совокупные переменные затраты имеют линейную зависимость от показателя деловой активности предприятия, а переменные затраты на единицу продукции - величина постоянная
Динамика переменных затрат показана па рис. 2.1, где переменные затраты на единицу продукции (удельные) условно остаются на уровне 20 руб.
Рис. 1. Динамика совокупных (а ) и удельных (б ) переменных затрат
Следует заметить, что переменные затраты не являются однородными. В зависимости от процентного соотношения изменения затрат и объема производства их можно подразделить на пропорциональные, прогрессивные, дегрессивные и регрессивные. О пропорциональных затратах говорят тогда, когда относительное изменение затрат равно относительному изменению объема и загрузки (например, основная заработная плата производственных рабочих при прямой сдельной оплате труда). Прогрессивные затраты растут быстрее, чем увеличивается объем производства (например, оплата труда производственных рабочих при сдельно-прогрессивной системе); дегрессивные - растут в меньшей степени, чем объем производства (например, затраты на технологическую энергию и топливо, смазочные и обтирочные материалы); регрессивные затраты сокращаются в абсолютном выражении, несмотря на рост объема производства. Динамику рассмотренных видов затрат можно изобразить графически (рис. 2. 2).

Рис. 2. Виды переменных затрат
Для описания поведения затрат можно использовать так называемый коэффициент реагирования затрат (Крз), введенный немецким ученым К. Меллеровичем:
Крз = Процент изменения затрат / Процент изменения (2 1) объема.
Коэффициент реагирования пропорциональных затрат равен единице, коэффициент дегрессивных затрат находится в пределах от 0 до 1 (относительный рост затрат меньше, чем относительное увеличение объема производства или продаж), коэффициент прогрессивных затрат больше единицы (относительное увеличение затрат больше, чем увеличение объема производства или реализации). Заметим, что коэффициент реагирования постоянных затрат равен нулю (поскольку они не зависят от объема производства или продаж).
К постоянным затратам относят затраты, величина которых относительно не меняется с изменением объема производства (например, это могут быть амортизация основных средств при линейном способе ее исчисления, оплата труда управленческого персонала, затраты на охрану).
Динамику совокупных постоянных затрат (условно на уровне 100 тыс. руб.) и удельных постоянных затрат иллюстрирует рис. 2. 3.

Рис. 3. Динамика совокупных (а ) и удельных (б ) постоянных затрат.
Необходимо принимать во внимание тот факт, что затраты одного и того же вида могут вести себя по-разному. Существуют затраты, которые в одной ситуации являются переменными, а в другой - постоянными. Представленная классификация не может быть раз и навсегда определена даже для конкретного предприятия, она должна пересматриваться (уточняться) с учетом меняющихся условий деятельности; строгая, законодательно закрепленная классификация в данном случае невозможна.
Разделение затрат на переменные и постоянные. В реальной жизни чрезвычайно редко можно встретить издержки, по своей сути являющиеся исключительно постоянными или переменными. Экономические явления и связанные с ними затраты с точки зрения содержания значительно сложнее, и поэтому в большинстве случаев издержки являются условно-переменными (или условно-постоянными). В этом случае изменение деловой активности организации также сопровождается изменением издержек, но в отличие от переменных затрат зависимость не является прямой. Условно-переменные (условно-постоянные) затраты содержат как переменные, так и постоянные компоненты. В качестве примера можно привести оплату пользования телефоном, состоящую из фиксированной абонентной платы (постоянная часть) и оплаты междугородних переговоров (переменное слагаемое).
Следовательно, любые издержки в общем виде могут быть представлены формулой
Y=a + bX,
где Y - совокупные издержки, руб.; a - их постоянная часть, не зависящая от объемов производства, руб.; b - переменные издержки в расчете на единицу продукции (коэффициент реагирования затрат), руб.; X - показатель, характеризующий деловую активность организации (объем производства продукции, оказанных услуг, товарооборота и др.) в натуральных единицах измерения.
Если в данной формуле постоянная часть издержек отсутствует, т.е. a = 0, то это переменные затраты. Если коэффициент реагирования затрат (b) принимает нулевое значение, то анализируемые затраты носят постоянный характер.
При анализе смешанных затрат необходимо применять методы, позволяющие выделить из них постоянную и переменную части. Наиболее простыми считаются метод анализа счетов, графический метод, метод высшей и низшей точек. Для более тщательного изучения поведения затрат используются статистические и экономико-математические методы (метод наименьших квадратов (регрессионный анализ), метод корреляции и др.).
Следовательно, проблема разделения затрат на постоянные и переменные устранима, а современные средства вычислительной техники и программные продукты, используемые при решении учетно-аналитических задач, способны обеспечить их оперативное и нетрудоемкое решение, а также хорошее качество информации для принятия управленческих решений.
Затраты, принимаемые и не принимаемые в расчет при оценках. Процесс принятия управленческого решения предполагает сравнение между собой нескольких альтернативных вариантов с целью выбора из них наилучшего. Сравниваемые при этом показатели можно разбить на две группы: первые остаются неизменными при всех альтернативных вариантах, вторые варьируются в зависимости от принятого решения. Когда рассматривается большое количество альтернатив, отличающихся друг от друга по многим показателям, процесс принятия решения усложняется. Поэтому целесообразно сравнивать между собой не все показатели, а лишь показатели второй группы, т. е. те, которые от варианта к варианту меняются. Эти затраты, отличающие одну альтернативу от другой, в управленческом учете часто называют релевантными. Они учитываются при принятии решений. Показатели первой группы, напротив, не принимаются в расчет при оценках. Бухгалтер-аналитик, предоставляя руководству исходную информацию для выбора оптимального решения, готовит свои отчеты таким образом, чтобы они содержали лишь релевантную информацию.
Пример. Предприятие А, реализующее продукцию на внешнем рынке, впрок закупило основные материалы на сумму 500 руб. Впоследствии в связи с изменением технологии выяснилось, что для собственного производства эти материалы малопригодны: произведенная из них продукция окажется неконкурентоспособной на внешнем рынке. Однако российский партнер готов купить у данного предприятия продукцию, изготовленную из этих материалов, за 800 руб. При этом дополнительные затраты предприятия А по изготовлению продукции составят 600 руб. Целесообразно ли принимать подобный заказ?
В данном случае между собой сравниваются две альтернативы: принимать или не принимать заказ.
Истекшие затраты по приобретению материалов в сумме 500 руб. уже состоялись и не зависят от того, какой вариант будет выбран. Они не влияют на выбор решения, не являются релевантными и потому могут не учитываться при принятии решения. Сравним альтернативы по релевантным показателям (табл. 2. 2).
Таблица 1
Сравнение альтернатив по релевантным показателям
Сравнение альтернатив по релевантным показателям
Видно, что, выбрав альтернативу II, предприятие А уменьшит свой убыток от покупки ненужных ему материалов на 200 руб., сократив его с 500 до 300 руб.
Безвозвратные затраты - это истекшие затраты, которые ни один альтернативный вариант не способен откорректировать. Другими словами, эти произведенные ранее затраты не могут быть изменены никакими управленческими решениями. Из предыдущего примера видно, что 500 руб. - безвозвратные затраты. Безвозвратные затраты не учитываются при принятии решений. Однако не всегда непринимаемые в расчет при оценках затраты являются безвозвратными.
Вмененные (воображаемые) затраты присутствуют лишь в управленческом учете. Бухгалтер финансового учета не может позволить себе «вообразить» какие-либо затраты, так как он строго следует принципу их документальной обоснованности. А в управленческом учете для принятия решения иногда необходимо начислить или приписать затраты, которые могут реально и не состояться в будущем. Такие затраты называются вмененными. По существу, это упущенная выгода предприятия, это возможность, которая потеряна или которой жертвуют ради выбора альтернативного управленческого решения.
Приростные затраты являются дополнительными и возникают в результате изготовления или продажи дополнительной партии продукции. В приростные затраты могут включаться, а могут и не включаться постоянные затраты. Если постоянные затраты изменяются в результате принятого решения, то их прирост рассматривается как приростные затраты. Если постоянные затраты не изменяются в результате принятого решения, то приростные затраты будут равны нулю. Аналогичный подход применяется в управленческом учете и к доходам.
Планируемые затраты - это затраты, рассчитанные на определенный объем производства. В соответствии с нормами, нормативами, лимитами и сметами они включаются в плановую себестоимость продукции. Непланируемые затраты не включаются в план и отражаются только в фактической себестоимости продукции. При использовании метода учета фактических затрат и калькулирования фактической себестоимости бухгалтер-аналитик имеет дело с непланируемыми затратами.



Популярное
- Создаём винные дрожжи своими руками в домашних условиях
- Для православных христиан наступает неделя, предшествующая великому посту
- Значение водных богатств и их охрана презентация
- Соотношение российских и американских званий
- Люди, изменившие ход мировой истории
- Храм Живоначальной Троицы на Воробьёвых горах
- Кто должен сдавать декларацию по налогу на имущество?
- Классическая вероятность и ее свойства
- Население и культура Австрии - сообщение (3 класс Окружающий мир)
- Гонорея в раннем детском возрасте