
Расчет маржинальной прибыли. Что такое маржа: определение, особенности расчета и формула

В отличие от относительных показателей (например, ) маржа необходима только для анализа внутренней ситуации в организации, данный показатель не позволяет сравнивать несколько компаний между собой . В общем виде маржа отражает разницу между двумя экономическими или финансовыми показателями.
Что такое маржа
В торговле маржа – это торговая наценка, процент, прибавляемый к цене для получения конечного результата.
Что такое наценка и маржа в торговле, а также чем они отличаются и на что следует обращать внимание при разговоре о них, наглядно рассказывает видео:
В микроэкономике маржа (grossprofit — GP) – разновидность прибыли, отражающая разницу между выручкой и затратами на изготавливаемую продукцию, выполняемые работы и оказываемые услуги или разницу между ценой и себестоимостью единицы товара. Данный вид прибыли совпадает с показателем «прибыль от реализации ».
Также в рамках экономики фирмы выделяют маржинальный доход (contributionmargin — CM) – еще один вид прибыли, который показывает разницу между выручкой и переменными затратами. Данный вид прибыли помогает сделать выводы о доле переменных затрат в выручке.
В финансовой сфере под термином «маржа » понимается разница в процентах, курсах валют и ценных бумаг и процентных ставок. Практически все финансовые операции направлены на получение маржи – дополнительной прибыли от указанных разниц.
Для коммерческих банков маржа – это разница между процентами на выдаваемые кредиты и используемые депозиты. Маржу и маржинальный доход можно измерить как в стоимостном выражении, так и в процентах (отношение переменных затрат к выручке).
На рынке ценных бумаг под маржой понимается залог, который можно оставить для получения кредита, товаров и иных ценностей. Они необходимы для сделок на рынке ценных бумаг.
Кредит на основе маржи отличается от традиционного тем, что в этом случае залог составляет только часть от суммы кредита или суммы предполагаемой сделки. Обычно доля маржи составляет до 25% от величины займа.
Маржой также называют денежный аванс, предоставляемый при покупке фьючерсов.
Валовая и процентная маржа

Процентная маржа показывает отношение общих и переменных затрат к выручке (доход). Этот вид прибыли отражает долю затрат по отношению к выручке .
Выручка (TR– totalrevenue) – доход, произведение цены единицы продукции и объема производства и продаж. Общие затраты (TC– totalcost) – себестоимость, состоящая из всех статей калькуляции (материалы, электроэнергия, заработная плата, и т.д.).
Себестоимость разделяют на два типа затрат – постоянные и переменные.
К постоянным затратам (FC– fixedcost) относят те, которые не меняются при изменении мощности (объемов производства), например, амортизация, заработная плата директора и проч.
К переменным затратам (VC– variablecost) относят те, которые увеличиваются/уменьшаются в связи с изменением объемов производства, например, заработок основных рабочих, сырье, материалы и проч.
Маржа — формула расчета
Валовая маржа
GP=TR-TC или CM=TR-VC
где GP– валовая маржа, CM– валовый маржинальный доход.
Процентная маржа рассчитывается по следующей формуле:
GP=TC/TR или CM=VC/TR,
где GP– процентная маржа, CM– процентный маржинальный доход.
где TR– выручка, P– цена единицы продукции в денежном выражении, Q– количество проданных продуктов в натуральном выражении.
TC=FC+VC, VC=TC-FC
где TC– полная себестоимость, FC– постоянные затраты, VC– переменные затраты.
Валовая маржа рассчитывается как разница между доходами и затратами, процентная — как отношение затрат к доходам.
После расчета величины маржи можно найти коэффициент маржинального дохода , равный отношению маржи к выручке:
К мд =GP/TRили К мд =CM/TR,
где К мд – коэффициент маржинального дохода.
Данный показатель К мд отражает долю маржи в общей выручке организации, его также называют нормой маржинального дохода .
Для промышленных предприятий норма маржи составляет 20%, для торговых – 30%. В общем виде коэффициент маржинального дохода равен рентабельности продаж (по марже).
Видео — рентабельность продаж, разница между маржой и наценкой:
Рыночные отношения кажутся любому человеку, который не обладает профильным образованием и опытом, сложными и запутанными. Чем, к примеру, маржа отличается от наценки? Казалось бы, и первое, и второе понятие обозначают прибыль, которую получает субъект хозяйствования. На самом деле, разница есть, и она весьма существенна: попробуем разобраться в этом.
Определение
Маржа – отношение прибыли к рыночной цене продукта, показатель доходов компании после вычета расходов, который измеряется в процентном соотношении. Её предельная величина не может быть равной 100%, что обусловлено особенностями расчёта. Данная величина оценивается для относительной оценки эффективности деятельности компании.
Наценка – разница между себестоимостью продукта и ценой, по которой он реализуется конечному покупателю, призванная покрыть издержки на его производство, доставку, хранение и реализацию. Предельный объём наценки может быть ограничен административными методами, однако в развитых экономических системах формируется рыночным способом.
Сравнение
Для разграничения понятий требуется их чёткое понимание. Представим ситуацию, при которой купленный за 100 рублей товар продан за 150. В этом случае:
Маржа = (150-100)/150=0,33 (33,3%)
Наценка = (150-100)/100=0,5 (50%)
Таким образом, маржа – это объём доходов, полученный компанией за вычетом расходов, а наценка – всего лишь надбавка, приплюсованная к себестоимости продукта. Предельная величина наценки практически ничем не ограничена, а маржа ни при каких условиях не может быть 100% и выше. Есть отличия и по базе для подсчёта указанных величин. В основу определения маржи положен доход компании, определения выручки – наценка.
Выводы сайт
- Сущность. Маржа демонстрирует, какое количество доходов сохранится после вычета расходов, наценка – надбавку, присоединённую к закупочной цене продукта.
- Предельный объём. Маржа не может быть равной 100%, в то время как наценка – может.
- База расчёта. Маржа высчитывается на основе дохода компании, наценка – на основе себестоимости.
- Соотношение. Чем выше наценка, тем выше маржа, однако второй показатель всегда ниже первого.
Одним из наиболее часто используемых терминов в макроэкономике является маржа. В переводе с английского слово margin обозначает “разница”. Что именно называют этим термином и для чего оно используется? Попытаемся рассказать об этом максимально доступно.
Введение
Если обратиться к Википедии, то можно узнать, что маржа — это разница между выручкой предприятия и общей себестоимостью продукции. Этот показатель является абсолютным, он отображает общую успешность работы компании в основной и дополнительной деятельности.
Маржой называют разницу между выручкой и себестоимостью товара
Абсолютность данного показателя позволяет использовать его только для внутренней статистики и анализа, поэтому сравнивать филиалы или компании по марже не представляется возможным. Для этого следует использовать относительные показатели, к примеру, рентабельность.
Что представляет собой классическая маржа
В микро/макроэкономике маржой (grossprofit) называют прибыль, которая была получена с учетом полной выручки и общих затрат на оказание услуги/создание продукции. Этот термин наиболее совпадает с российским термином “общая прибыль, полученная от реализации всевозможных услуг или готового товара”.
Обратите внимание: понятие маржинальный доход обозначает разницу от полученной предприятием выручки к общим переменным затратам на оказание услуги или выпуск продукции.
Если выражение “маржа” применяется в финансовой области, то обычно она означает разницу в процентных ставках или различных ценных бумагах. Банки также используют данное понятие — для них оно означает разницу между депозитными вкладами и выданными кредитами.
Рассмотрим, что такое маржа в торговле и от чего она зависит. В торговле это понятие обозначает размер процента, который прибавляется к закупочной цене для получения прибыли. В любом варианте результатом деятельности всех предприятий является получение максимальной маржи или прибыли.
Работу коммерческой фирмы оценивают по прибыли. Но численное выражение слабо отражает динамику по месяцам, ведь выручка меняется в зависимости от сезона и иных факторов. Поэтому чаще используют показатель маржинальной прибыли в процентах. Как посчитать маржу, подробно рассмотрим в этой статье.
Понятие маржи
Произошел термин от английского «margin» переводимого, как разница, преимущество. За базовые значения принимаются себестоимость товара и цена для конечного потребителя. Выражается маржинальная прибыль в процентах, что отражает динамику рентабельности предприятия независимо от размера затрат на оперативную деятельность и полученной выручки.
Рис. 1. Высокий показатель прибыли не всегда означает большую маржу
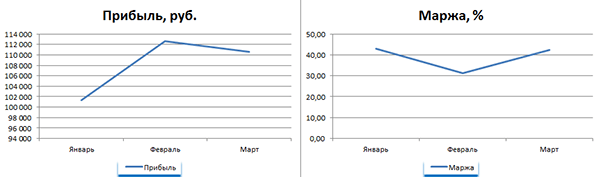
Применяется понятие маржи независимо от сферы: банк, производство, оказание бытовых услуг населению. Обобщенный показатель, на первый взгляд, эффективен в разных направлениях учета.
Какие виды маржи используются
Одно дело - бухгалтерский учет небольшой компании, где ключевым является общая прибыль. Иной случай, когда руководителю надо высчитать эффективность работы разных отделов: закупки, продаж, производства. Тогда приходится разделять финансовые результаты и вычислять маржу, отталкиваясь от «индивидуальных» показателей.
Чаще маржу подразделяют на категории:
- валовая. Иногда говорят «гросс маржа». Подходит для вычисления уровня затрат по закупке сырья, реализации товаров, на выплату заработных плат;
- операционная. Это соотношение операционной прибыли к доходу предприятия. Оно указывает на эффективность работы (чем выше, тем лучше). На практике эта цифра используется при оценке промежуточных результатов, для отслеживания динамики в производстве/торговле;
- чистая. Прибыль на единицу выручки. Показатель хорош для отделов, работающих над планированием дальнейшей деятельности компании. Применяется на крупных предприятиях, где затратная часть бюджета может изменяться значительно;
- процентная. Используется банками, иными финансовыми учреждениями. Бывают показатели абсолютные и относительные. Первый вариант показывает, насколько успешна фирма в текущем периоде, второй – по сравнению с предыдущими результатами.
Как рассчитывают маржу
При желании это можно сделать и на калькуляторе, но таблицы удобнее, т.к. могут стать приложением к отчету, в них можно составлять графики, диаграммы. Исходные данные берутся в рублях, результат вычислений получают в процентах.
Формула маржинальности
М = (В – З)/В x 100%, где
М – маржа (в процентах); В – валовая выручка (предприятия или отдельно взятого подразделения); З – затраты (себестоимость продукции, аренда, зарплаты, налоги).
Рис. 2. Подобную таблицу составляют по итогам каждого отчетного периода
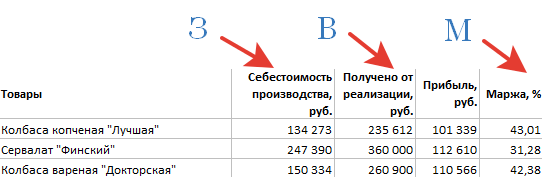
Предложенная формула маржинальности остается неизменной независимо от исходных данных. Например, отдел продаж берет за показатель «З» закупочную стоимость товаров, затраты на складские помещения, транспорт, зарплаты. На производстве же вместо товара учитывается сырье, расходные материалы, используемые в изготовлении продукции.
Приведенная формула вносится в таблицу Excel, указываются нужные колонки, а в соответствующие графы вводятся исходные данные.
Сравнение отдельных периодов (месяцев, кварталов, годов) позволяет оценить динамику, определить общую тенденцию – происходит спад или подъем. Чем крупнее предприятие, тем чаще рекомендуется делать подобные срезы.
Рис. 3. По такому графику легко увидеть рост затрат, падение прибыли
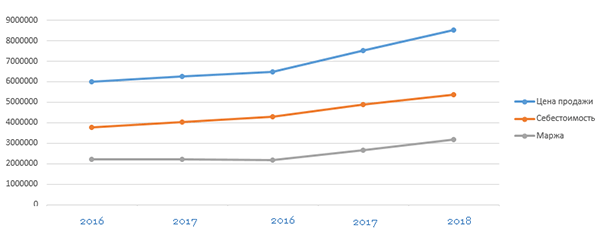
Процентные соотношения используются и для вычисления коэффициентов. Это сравнение прибыльности по закупкам отдельным партиям сырья, работы с поставщиками. Формула расчета маржи востребована и при создании бизнес-плана на новые направления. Благодаря наличию цифр по размеру прибыли, суммам затрат проще планировать развитие компании (хватит ли потенциала рынка, требуется ли расширяться на другие регионы).
Есть ли различия в расчетах наценки и маржи
При подготовке исходных данных для расчета маржи в процентах стоит учесть разницу между маржой и наценкой. Часто второе понятие используют в качестве синонима для термина «прибыль». Но на практике его назначение несколько иное.
Наценка – увеличение стоимости товара/услуг при выборе контрагентами дополнительных условий поставки, предусмотренных договором.
Получается, что наценка является лишь частью маржи. Чаще всего к ней прибегают, если возрастают оперативные затраты, приходится подключать новых подрядчиков, закупать оборудование ради исполнения новых условий договора. Если использовать в качестве исходных данных наценку и попытаться вычислить за счет нее рентабельный уровень затрат, получится недостоверная цифра.
Ценность маржинального анализа в бизнесе
Составление отчетов по марже за отчетный период, сравнение значений за разные месяцы/годы играет ощутимую роль при принятии управленческих решений. На этом показателе базируется работа ряда подразделений (сотрудников). Благодаря ее точным данным проводятся следующие работы:
- анализ итогов деятельности организации;
- управление постоянными затратами;
- определение критического уровня оперативных расходов;
- расчет уровня безубыточности, рентабельности по новым направлениям.
Показатель полезен как по предприятию, так и для анализа отдельных групп или наименований товаров, выявления выгодных видов продукции.
Три месяца бухгалтерского, кадрового учета и юридического сопровождения БЕСПЛАТНО. Торопитесь , предложение ограничено.
Экономический термин «маржа» используется не только в торговле, биржевых операциях, но и страховании, банковской деятельности. Этим термином описывается разность между торговой стоимостью товара, которую оплачивает покупатель и его себестоимостью, которая складывается из производственных затрат. Для каждой сферы деятельности у термина будет своя специфика употребления: в биржевой деятельности это понятие описывает разницу курсов ценных бумаг, процентных ставок, котировок или иных показателей. Это достаточно своеобразный, нестандартный показатель при биржевых операциях. В условиях брокерских операций на фондовых рынках маржа выступает залогом, а торги носят название «маржинальных».
В деятельности коммерческих банков маржой описывают разность между процентами на выданные кредитные продукты и действующие депозиты. Одним из популярных понятий банковской деятельности выступает «кредитная маржа». Этот термин помогает описать разницу, получаемую, если из итоговой суммы кредита, выдаваемой на руки клиентам банка отнять договорную сумму. Еще одним показателем, напрямую описывающим эффективность банковской деятельности можно считать «чистую маржу» выраженную процентами. Расчет производится как нахождение разности между капиталом и чистым доходом, измеренным в процентах. Для любого банка чистый доход формируется через реализацию кредитных и инвестиционных продуктов. При выдаче кредитной суммы под залог имущества, для определения выгодности сделки высчитывается «гарантийная маржа»: от стоимости залогового имущества вычитается размер кредитной суммы.
Упрощенно описывает этот термин понятие прибыли. Показатель может выражаться в:
- процентах (рассчитывается как отношение межу разницей стоимости и себестоимости товара к стоимости);
- абсолютных величинах – рублях (рассчитывается как торговая наценка);
- соотношении долей (например, 1:4, используется реже чем первые два).
Благодаря этому показателю происходит возмещение затрат по доставке, отбраковке продукции, организации продаж, которые не отражаются в себестоимости товара. Также за его счет происходит формирование прибыли компании.
Если не происходит рост маржи при увеличении торговой стоимости, это значит, себестоимость товаров увеличивается быстрее, и предприятие рискует в скором времени оказаться убыточным. Чтобы этого не произошло, формирование цены продукта должно быть скорректировано.
Данный показатель актуален для расчета, как крупным организациям, так и мелким. Обобщим, для чего он необходим:
- анализа прибыльности организации;
- анализа финансового состояния организации, его динамики;
- при принятии ответственного решения, с целью его обоснования;
- прогноза доходности возможных клиентов организации;
- формирования политики цен на определенные группы товаров.
Применяется в анализе финансовой деятельности наравне с чистой и валовой прибылью как для отдельных товаров или их групп, так и всей организации в целом.
Валовая маржа – это выручка при реализации продукции за определенный период из которой вычитаются переменные затраты, отпущенные на производство этой продукции. Это аналитический показатель, который при подсчете может включать в себя и доходы от иной деятельности предприятия: оказания непроизводственных услуг, доход от коммерческого использования ЖКХ и других видов деятельности. От показателя валовой маржи зависит показатель чистой прибыли и фонд, отпущенный на развитие производства. То есть, при экономическом анализе деятельности всего предприятия он будет отражать его рентабельность, через долю прибыли в общем объеме вырученных средств.
Как рассчитать маржу
Рассчитывается маржа, исходя из того, в каком отношении будет выражаться конечный результат: абсолютном или процентном.
Расчет можно произвести, если точно указана торговая наценка и итоговая стоимость товара. Эти данные позволяют определить математическим путем маржу, выраженную процентами, так как эти два показателя взаимосвязаны. Вначале определяется себестоимость:
Итоговая стоимость товара – Торговая наценка = Себестоимость товара.
Затем высчитываем саму маржу:
(Итоговая стоимость – Себестоимость товара)/Итоговая стоимость Х 100% = Маржа.
Из-за разных подходов к пониманию маржи (как коэффициент прибыли или как чистая прибыль), существуют разные методики подсчета этого показателя. Но оба способа помогают в оценке:
— возможной прибыльности запускаемого проекта и его перспектив развития, существования;
— величины жизненного цикла товара;
— определения эффективных объемов производства товара, продукции.
Формула маржи
Если нам необходимо выразить показатель через проценты, в торговых операциях для определения маржи применяется формула:
Маржа = (Стоимость продукта – Себестоимость продукта)/ Стоимость продукта Х 100%.
Если выражаем показатель в абсолютных величинах (иностранной или национальной валюте), используем формулу:
Маржа = Стоимость продукта – Себестоимость продукта.
Что такое маржинальность
Чаще всего маржинальностью описывают приращение капитала в денежном выражении за единицу продукции. В обобщенном виде – это разность между издержками на производство и прибылью, полученной в результате реализации продукции.
Маржинальностью в коммерции называют предельную прибыль товара, при условии минимальной себестоимости и максимально возможной наценки. В этом случае говорят о высокой маржинальности предприятия. Если товар продается дорого, размеры вложений в производство велики, но при всем при этом прибыль едва компенсирует затраты – речь идет о низкой маржинальности, так как в этом случае коэффициент прибыльности (маржи) будет достаточно низким. Оперируя понятием «коэффициент прибыльности», мы берем за 100% стоимость товара, оплачиваемую потребителем. Рентабельность предприятия выше, чем выше этот коэффициент.
Маржинальность дела, предприятия – это его возможность получения чистого дохода от вложенных объемов капитала за определенный период, измеряемая процентами.
Процедуру определения маржи производят не только на первоначальном этапе запуска товара (или фирмы в целом), но и в течение всего периода производства. Постоянный расчет маржи позволяет адекватно оценивать возможный приток дохода и тем устойчивей будет развитие бизнеса.
Необходимо отметить, что в России и Европе разные подходы к пониманию маржинальности. Для России больше характерен подход, где под этим понятием рассматривают чистый валовой доход. Еще один аналог данного понятия – сумма покрытия. При этом акцент делается на этой сумме, как части выручки, формирующей прибыль предприятия и отвечающую за покрытие затрат. Главным принципом тут выступает увеличение прибыли организации пропорционально возмещению затрат на производство.
Европейскому подходу свойственно отражать валовую маржу как процент от общего дохода, получаемого после продажи товара, из которого уже вычтены затраты, связанные с производством товара.
Главное различие подходов – российский оперирует чистой прибылью в денежных единицах, европейский опирается на процентные показатели и является более объективным при оценке финансового благополучия организации.
Рассчитывая маржинальность, экономисты преследуют такие цели:
- оценка перспективности конкретного товара на рынке;
- каков его «срок жизни» на рынке;
- соотношение перспектив или рисков вывода товара на рынок и успешности запускаемого предприятия.
Расчет маржинальности товара актуально проводить тем фирмам, которые занимаются производством нескольких видов или групп товаров. При этом получаем показатели маржинальности, которые могут наглядно показать, какие из товаров имеют больше шансов на перспективу, а от производства которых, можно, или даже нужно, отказаться.
Маржа и наценка их отличие
Если мы выражаем маржу в процентном виде, то в этом случае невозможно сказать, что она может приравниваться к наценке. При расчетах в этом случае наценка всегда будет больше маржи. Так же в этом случае она может быть больше 100% (в отличие от выражения в абсолютных величинах, где она не может быть более 100%). Пример:
Наценка = (цена товара (2000р.) – себестоимость товара (1500 р.))/ себестоимость товара (1500р.) Х 100 = 33,3 %
Маржа = цена товара (2000р.) – себестоимость товара (1500 р.) = 500 р.
Маржа = (цена товара (2000р.) – себестоимость товара (1500 р.))/ цена товара (2000р.) Х 100 = 25 %
Если мы рассматриваем в абсолютных величинах, то 500 р. – это маржа = наценка, в случае же исчисления в процентах маржа (25%) ≠ наценке (33,3%).
Наценка в результате означает отношение прибыли к себестоимости, а маржа – отношение прибыли к торговой стоимости товара.
Еще один нюанс, через который можно выявить разницу между понятиями «наценка» и «маржа»: наценку можно рассматривать как разность между оптовой и розничной стоимостью товара, а маржу – как разность между стоимостью и себестоимостью.
При профессиональном экономическом анализе важно не только математически правильно рассчитать показатель, но и взять необходимые для конкретных обстоятельств исходные данные и корректно использовать полученные результаты. Используя те или иные методы расчета, можно получить отличные друг от друга данные. Но принимая во внимание условность рассмотренных показателей, для полноценного и эффективного описания экономического состояния организации выполняют дополнительный анализ и по другим показателям.



Популярное
- Создаём винные дрожжи своими руками в домашних условиях
- Для православных христиан наступает неделя, предшествующая великому посту
- Значение водных богатств и их охрана презентация
- Соотношение российских и американских званий
- Люди, изменившие ход мировой истории
- Храм Живоначальной Троицы на Воробьёвых горах
- Кто должен сдавать декларацию по налогу на имущество?
- Классическая вероятность и ее свойства
- Население и культура Австрии - сообщение (3 класс Окружающий мир)
- Гонорея в раннем детском возрасте