
Прибыль организации. Доходы, расходы и прибыль предприятия
Прибыль, с теоретической точки зрения, представляет собой сложное и неоднозначное понятие. В мировой науке до сих пор существуют разные подходы в трактовке ее происхождения и сущности.
Прибыль объективно необходима предприятиям для развития их хозяйства: расширения материально–технической базы, увеличения собственных оборотных средств, создания фондов, необходимых для социальных нужд коллектива. Размер получаемой прибыли определяет конкурентоспособность предприятия, степень его оперативно – хозяйственной самостоятельности.
Отсюда следует, что прибыль– это экономическая категория, которая отражает доход, созданный в сфере хозяйственной деятельности. Она является результатом соединения разных факторов производства: труда, капитала, природных ресурсов, предпринимательской способности. В комплексе они приносят тот финансовый эффект, который именуется прибылью (рис. 6.1).
Рис. 6.1. Экономическое содержание прибыли
Прибыль – это превышение доходов над расходами. Обратное положение называется убытком. С экономической точки зрения прибыль – это разность между денежными поступлениями и денежными выплатами. С хозяйственной точки зрения прибыль– это разность между имущественным состоянием предприятия на конец и начало отчетного периода (рис. 6.2).

Рис. 6.2. Содержание понятия прибыль
Изучение всех аспектов, связанных с прибылью, привело к пониманию того, что прибыль, исчисленная в бухгалтерском учете, не отражает действительного результата хозяйственной деятельности. Это привело к четкому разграничению таких понятий, как бухгалтерская и экономическая прибыль. Бухгалтерская прибыль– это результат реализации товаров и услуг, а экономическая – результат «работы» капитала (рис. 6.3).

Рис. 6.3. Разделение бухгалтерской и экономической прибыли
Идея двух трактовок прибыли (бухгалтерской и экономической) получила развитие благодаря Дэвиду Соломону. Он исходил из предпосылки, что концепция прибыли нужна для трех целей:
1) исчисления налогов;
2) защиты кредиторов;
3) для выбора разумной инвестиционной политики.
Бухгалтерская трактовка применима только для достижения первой цели и абсолютно не применима для достижения третьей.
Д. Соломон разработал формулу, определяющую связь между бухгалтерской и экономической прибылью:
Бухгалтерская прибыль
в течение отчетного периода
Внереализационные изменения стоимости (оценки) активов
в предыдущие (прошлые) отчетные периоды
Внереализационные изменения стоимости (оценки) активов
в будущие (предстоящие) периоды
Экономическая прибыль.
Экономический подход предполагает ежеквартальное исчисление величины гудвила (вид нематериальных активов, отражающих деловую репутацию фирмы) и ее колебаний. Появление этой категории связано с экономической трактовкой прибыли.
Прибыль как экономическая категория отражает чистый доход, созданный сфере материального производства в процессе предпринимательской деятельности. Результатом соединения факторов производства (труда, капитала, природных ресурсов) и полезной производительной деятельности хозяйствующих субъектов является произведенная продукция, которая становится товаром при условии ее реализации потребителю.
На стадии продажи выявляется стоимость товара, включающая стоимость прошлого овеществленного труда и живого труда.
На уровне предприятия в условиях товарно–денежных отношений чистый доход принимает форму прибыли. На рынке товаров предприятия выступают как относительно обособленные товаропроизводители. Установив цену на продукцию, они реализуют ее потребителю, получая при этом денежную выручку, что не означает получение прибыли. Для выявления финансового результата необходимо сопоставить выручку с затратами на производство и реализацию, которые принимают форму себестоимости продукции.
Когда выручка превышает себестоимость, финансовый результат свидетельствует о получении прибыли. Предприниматель всегда ставит своей целью прибыль, но не всегда ее извлекает.

Рис. 6.4. Функции прибыли
Во–первых, прибыль является категорией и показателем эффективности деятельности предприятия. Значение прибыли состоит в том, что она отражает конечный финансовый результат. Вместе с тем на величину прибыли и ее динамику воздействуют как зависящие от усилий предприятий факторы, так и не зависящие от них. Факторы влияют на прибыль не прямо, а через объем реализованной продукции и себестоимость, поэтому для выявления конечного результата необходимо сопоставить стоимость объема реализованной продукции и стоимость затрат и ресурсов, использованных в производстве.
Во–вторых, прибыль обладает стимулирующей функцией. Выступая конечным финансово–экономическим результатом предприятия, прибыль играет ключевую роль в рыночном хозяйстве.
Прибыль в рыночной экономике – движущая сила и источник обновления производственных фондов и выпускаемой продукции. И, наконец, прибыль является источником социальных благ для членов трудового коллектива.
В–третьих, прибыль является источником формирования бюджетов различных уровней. Она поступает в бюджеты в виде налогов, а также экономических санкций и используется для финансирования совместных общественных потребностей, обеспечения выполнения государством своих функций, государственных инвестиционных, производственных, научно–технических и социальных программ.
В условиях рыночной экономики значение прибыли огромно. Стремление к получению прибыли ориентирует товаропроизводителей на увеличение объемов производства продукции, нужной потребителю, снижение затрат на производстве. При развитой конкуренции этим достигается не только цель предпринимательства, но и удовлетворение общественных потребностей. Для предпринимателя прибыль является сигналом, указывающим, где можно добиться наибольшего прироста стоимости, создает стимул для инвесторов в эти сферы. Свою роль играют и убытки. Они высвечивают ошибки и просчеты в направлении средств, организации производства и сбыта продукции.
Рассматривая прибыль, как экономическую категорию, мы говорим о ней абстрактно. Но при планировании и оценке хозяйственной и финансовой деятельности предприятия, распределении прибыли, оставшейся в распоряжении предприятия, используется конкретный показатель прибыли. Емким информативным показателем является общая (балансовая) прибыль.
Прибыль как экономическая категория характеризует финансовый результат предпринимательской деятельности предприятия. Прибыль является показателем, который наиболее полно отражает эффективность производства, объем и качество произведенной продукции, состояние производительности труда, уровень себестоимости. Вместе с тем прибыль оказывает стимулирующее воздействие на укрепление коммерческого расчета, интенсификацию производства.
Прибыль – один из основных финансовых показателей плана и оценки хозяйственной деятельности предприятия. За счет прибыли осуществляется финансирование мероприятий по научно-техническому и социально-экономическому развитию, увеличению фонда оплаты труда.
С экономической точки зрения, прибыль представляет собой разницу между общей суммой доходов и затратами на производство и реализацию продукции с учетом убытков от различных хозяйственных операций.
1. Прибыль характеризует экономический эффект , полученный в результате деятельности предприятия. Значение прибыли состоит в том, что она отражает конечный финансовый результат. Для выявления конечного финансового результата необходимо сопоставить стоимость объема реализуемой продукции и стоимость расходов и ресурсов, используемых в производстве.
2. Прибыль обладает стимулирующей функцией. Ее содержание состоит в том, что прибыль одновременно является финансовым результатом и основным элементом финансовых ресурсов предприятия. Доля чистой прибыли, оставшейся в распоряжении предприятия после уплаты налогов и других обязательных платежей, должна быть достаточной для финансирования расширения производственной деятельности, научно-технического и социального развития предприятия, материального поощрения работников.
3. Прибыль является одним из источников формирования бюджетов разных уровней. Она поступает в бюджеты в виде налогов и наряду с другими доходными поступлениями используется для финансирования удовлетворения совместных общественных потребностей, обеспечения выполнения государством своих функций, государственных инвестиционных, производственных, научно-технических и социальных программ.
Выделяют следующие виды прибыли :
· валовая прибыль;
· прибыль от реализации продукции (работ, услуг);
· прибыль от внереализационных операций;
· балансовая прибыль;
· чистая прибыль.
Валовая прибыль – это общий объем прибыли от всех видов финансово-хозяйственной деятельности предприятия. В состав валовой прибыли включают сумму прибыли от реализации товарной продукции (работ, услуг), основных фондов и другого имущества, доходов от внереализационных операций, уменьшенных на сумму расходов по этим внереализационным операциям. Иначе говоря, валовая прибыль – это сумма выручки от продажи товарной продукции за вычетом налогов и других обязательных платежей (сумма нетто-выручки), уменьшенная на сумму себестоимости проданной продукции. Основная часть валовой прибыли – прибыль от реализации продукции.
Прибыль от реализации продукции (работ, услуг) определяется как разница между суммой выручки-нетто (т. е. выручка за минусом налогов) от реализации продукции (работ, услуг) и затратами на производство и реализацию, включаемыми в себестоимость реализованной продукции (работ, услуг).
Балансовая прибыль трактуется как конечный финансовый результат, выявленный за отчетный период на основании бухгалтерского учета всех финансово-хозяйственных операций предприятия и оценки статей бухгалтерского баланса.
Балансовая прибыль состоит из:
· прибыли от реализации продукции (работ, услуг);
· прибыли от реализации основных фондов и иного имущества предприятия;
· внереализационных операций.
Чистая прибыль – это прибыль, которая образуется после уплаты из балансовой прибыли налогов и других обязательных платежей (сборов). Чистая прибыль остается в распоряжении предприятия и используется на развитие производства, образование денежных фондов предприятия.
В бухгалтерской отчетности конечный финансовый результат отчетного периода отражается как нераспределенная прибыль.
Налогооблагаемая прибыль – сумма прибыли, с которой уплачивается налог. Она определяется в соответствии с правилами, установленными Налоговым кодексом РФ. Для российских организаций налогооблагаемая прибыль – это полученный доход, уменьшенный на величину произведенных расходов, определяемых в соответствии с гл. 25 НК РФ
К доходам, учитываемым при формировании налогооблагаемой прибыли, относятся доходы от реализации продукции (работ, услуг), внереализационные доходы, выручка от реализации основных фондов и иного имущества, доходы от сдачи имущества в аренду, в виде сальдо штрафных санкций за нарушения договорных обязательств и др.
Планирование и распределение прибыли
Объектом распределения является балансовая прибыль предприятия. Законодательно распределение прибыли регулируется в той ее части, которая поступает в бюджеты разных уровней в виде налогов и других обязательных платежей. Определение направлений расходования прибыли, остающейся в распоряжении предприятия, структуры статей ее использования находится в компетенции предприятия.
На предприятии распределению подлежит чистая прибыль , т. е. прибыль, оставшаяся в распоряжении предприятия после уплаты налогов и других обязательных платежей.Распределение чистой прибыли отражает процесс формирования фондов предприятия для финансирования потребностей производства и развития социальной сферы.
Порядок распределения и использования прибыли на предприятии фиксируется в уставе предприятия и определяется положением, которое разрабатывается соответствующими подразделениями экономических служб и утверждается руководящим органом предприятия. В соответствии с уставом предприятия составляют сметы расходов, финансируемых за счет частой прибыли, оставшейся после расчета с собственниками.
Резервом увеличения балансовой прибыли, может быть, прибыль, полученная от реализации основных фондов и иного имущества предприятия.
Планируется прибыль раздельно по видам:
· от реализации товарной продукции,
· от реализации прочей продукции и услуг нетоварного характера,
· от реализации основных средств и другого имущества,
· от внереализационных доходов и расходов.
Рассмотрим основные способы планирования прибыли от реализации товарной продукции. Главные из них – метод прямого счета и аналитический.
Метод прямого счета распространен и наиболее точен. Он применяется, как правило, при небольшом ассортименте выпускаемой продукции. Сущность его заключается в том, что прибыль исчисляется как разница между выручкой от реализации продукции в соответствующих ценах и полной ее себестоимостью за вычетом НДС, акцизов и налога с продаж.
Расчету прибыли предшествует определение выпуска сравнимой и несравнимой товарной продукции в плановом году по полной себестоимости и в ценах, а также остатков готовой продукции на складе и товаров отгруженных на начало и конец планового года.
Расчет прибыли методом прямого счета прост и доступен. Однако он не позволяет выявить влияние отдельных факторов на плановую прибыль и при большой номенклатуре выпускаемой продукции очень трудоемок.
Аналитический метод планирования прибыли применяется при большом ассортименте выпускаемой продукции, а также как дополнение к прямому методу в целях его проверки и контроля. Преимущество этого метода состоит в том, что он позволяет определить влияние отдельных факторов на плановую прибыль. При аналитическом методе прибыль определяется не по каждому виду выпускаемой в предстоящем году продукции, а по всей сравнимой продукции в целом.
Исчисление прибыли аналитическим методом состоит из трех последовательных этапов:
1. Определение базовой рентабельности как частного от деления ожидаемой прибыли за отчетный год на полную себестоимость сравнимой товарной продукции за тот же период;
2. Исчисление объема товарной продукции в плановом периоде по себестоимости отчетного года и определение прибыли на товарную продукцию, исходя из базовой рентабельности;
3. Учет влияния на плановую прибыль различных факторов: снижения (повышения) себестоимости сравнимой продукции, повышения качества ее и сортности, изменения ассортимента, цен и т.д.
При этом методе прибыль по несравнимой продукции определяется отдельно (как правило, методом прямого счета).
Прибыль от прочей реализации (продукции и услуг подсобного хозяйства, услуг непромышленного характера и т.д.) планируется методом прямого счета. При незначительной доле этой продукции прибыль от реализации определяется исходя из запланированного ее объема в плановом году и рентабельности прошлого года.
Прибыль (убытки) от традиционных статей внереализационных доходов и расходов (штрафы, пени, неустойки и др.) определяется, как правило, на основе опыта прошлых лет. Что касается таких статей, как доходы от долевого участия в деятельности других предприятий, от сдачи имущества в аренду, дивиденды, проценты по акциям, облигациям и другим ценным бумагам, принадлежащим предприятию, то они планируются в зависимости от прогнозов в развитии предпринимательской деятельности данного предприятия.
Экономическая сущность прибыли - одна из сложных и дискуссионных проблем в современной экономической теории.
С экономической точки зрения прибыль - это разность между денеж-ми поступлениями и денежными выплатами. С точки зрения хозяйственной прибыль - это разность между имущественным состоянием предприятия на конец и начало отчетного периода.
Изучение всех аспектов, связанных с прибылью, привело к пониманию того, что прибыль, исчисленная в бухгал-ом учете, не отражает действительного результата хозя-ой деятел-ти. Поэтому следует четко разграничивать понятия «бухгалтерская прибыль» и «экономическая прибыль». Первая - результат реализации товаров и услуг, вторая - результат «работы» капитала.
Неопределенность в отношении прибыли приводит к искажению самого понятия, следствием чего становятся ошибки в распределении прибыли. Известно, что распределить и использовать можно нечто конкретное, реально существующее. Но зачастую то, что обычно называют прибылью, таковой в реальности не яв-ся. За прибыль часто принимают безусловную З/П, ренту, процент, валовой доход, даже убытки (когда расходы не уменьшают доходов, ради которых они произведены) и многое другое. Общеупотребителен самый простой подход к понятию прибыли: прибыль - это превышение расходами доходов:
Доходы - Расходы - Прибыль.
Обратное положение называется убытком. Но если вникнуть в суть прибыли как источника прироста капитала, то такая прибыль должна реально принести увеличение богатства. То есть эквивалентом прибыли у тех, кто ее получает, должен быть прирост товаров, имущества, услуг у тех, кто их покупает и оплачивает.
Прибыль - это часть добавленной стоимости, которая получена в результате реализации продукции (товаров), выполнения работ, оказания услуг.
Реализация других активов, поступления от внереализационных операций и прочие поступления формируют доход. Такой подход требует новой концепции налогообложения, заключающейся в раздельном налогообложении прибыли и дохода. Тем не менее в действующей системе налогообложения такое разделение не предусмотрено. Все поступления доходов фактически признаются образующими прибыль за исключением расходов.
В рыночной экономике признание доходов и расходов не зависит от факта получения или уплаты денежных средств. Денежные потоки обособляются от движения и оценки активов.
Принято различать экономическую и бухгалтерскую прибыль. Они отличаются друг от друга на сумму принимаемой оценки активов. В российской практике бухгалтерская прибыль корректируется на сумму вмененных издержек, в результате чего получается экономическая прибыль.
Прибыль предприятия выполняет ряд важнейших функций:
* служит критерием и показателем эффективности деятельности организации (предприятия);
* выполняет стимулирующую функцию;
* служит источником формирования бюджетов различных уровней;
* служит источником развития организации (предприятия) и прироста акционерного капитала.
Прибыль организации - основной фактор экономического и социального развития как самого предприятия, так и общества в целом.
В состав конечного финансового результата - прибыли организации за фин-вый период включаются прибыль от реализации продукции (товаров, работ, услуг), операционные, внереализационные и др. прочие доходы за вычетом операционных, внереализационных и чрезвычайных расходов
ПРИБЫЛЬ КОРПОРАЦИИ (ОРГАНИЗАЦИИ)
Экономическое содержание прибыли, ее виды и функции
Прибыль занимает одно из важных мест в общей системе стоимостных взаимоотношений рыночной экономики и представляет собой важнейший элемент финансового механизма общественного воспроизводства. С помощью этого инструмента оценивается деятельность всех коммерческих организаций. Прибыль является самым важным источником финансирования расширенного воспроизводства, критерием его эффективности и одним из главных источников доходов государственного бюджета. Правильное понимание экономической природы прибыли является основой для улучшения механизма ее практического использования в современных условиях.
Проблема экономического содержания, функций и значения прибыли находилась и находится в поле зрения многих экономических школ.
Согласно марксистской теории прибыль является превращенной формой прибавочной стоимости, представляющей собой неоплаченный прибавочный труд наемного рабочего, занятого в сфере материального производства.
В неоклассической теории обосновывается иной подход. Прибыль формируется в зависимости от производительности факторов производства, каждый их владелец получает свою часть добавленной стоимости в соответствии с предельной производительностью капитала, труда, земли: прибыль, заработную плату, ренту.
Многочисленные исследования на предмет изучения соответствия прибыли, исчисленной в бухгалтерском учете, ее экономическому содержанию привели к разграничению таких понятий, как бухгалтерская и экономическая прибыль.
Под бухгалтерской прибылью понимается прибыль, исчисленная в соответствии с действующими правилами бухгалтерского учета и указываемая в отчете о финансовых результатах как разница между доходами и расходами, признаваемыми в отчетном периоде. Понятие бухгалтерской прибыли в России введено с 01.01.1999 Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденным приказом Министерства финансов РФ от 29.07.1998 № 34н .
Определения бухгалтерской прибыли базируются на двух основных концепциях:
- ? поддержания благосостояния или сохранения капитала;
- ? эффективности или наращения капитала.
В мировой практике признается в качестве главенствующей концепция поддержания благосостояния, согласно которой бухгалтерская прибыль есть прирост в течение отчетного периода собственного капитала (средств, вложенных собственниками) и является результатом улучшения благосостояния организации. Данную концепцию иногда называют концепцией прибыли, основанной на изменениях в активах и пассивах. Выручка от продаж или иные доходы могут быть признаны только вследствие увеличения какого-либо актива или уменьшения какого-либо обязательства, и, соответственно, расход не может быть признан, если он не вызван уменьшением актива или увеличением обязательства. Другими словами, прибыль представляет собой увеличение экономических ресурсов, находящихся в распоряжении организации, а убыток - их уменьшение.
В соответствии со второй концепцией прибыль есть разница между доходами и расходами организации и мерило эффективности ее деятельности и деятельности ее руководства. Прибыль является результатом корректного разнесения доходов и расходов по соответствующим отчетным периодам, подразумевающее соотнесение в данном отчетном периоде «усилий» (т.е. расходов) и соответствующих им «достижений» (т.е. доходов). Доходы и расходы, относящиеся к будущим периодам, будут признаны в качестве актива или пассива вне зависимости от того, представляет собой такой актив или пассив реальный будущий приток или отток экономических ресурсов. На таком подходе основана концепция двойной записи в бухгалтерском учете, посредством которой выявляется двойной финансовый результат: как наращение собственного капитала (статистическая модель баланса) и как разница между доходами и расходами (финансовая модель баланса).
Показатель бухгалтерской прибыли не лишен недостатков. В качестве основных можно выделить следующие:
- ? в силу допущения бухгалтерскими стандартами разных стран (а иногда в рамках одной страны для разных организаций) возможности использования различных подходов при определении тех или иных доходов и расходов показатели прибыли, рассчитанные разными организациями, могут быть не сопоставимы;
- ? изменение общего уровня цен (инфляционная составляющая) ограничивает сопоставимость данных по прибыли, рассчитанной за разные отчетные периоды;
- ? величина прибыли, отражаемая в бухгалтерской отчетности, не позволяет оценить, был ли приумножен или растрачен капитал организации за отчетный период, так как в бухгалтерской отчетности непосредственно не признается фактор альтернативной стоимости капитала.
С экономической точки зрения капитал организации приумножается, когда выгоды, полученные ею от использования долгосрочных ресурсов, превышают экономические затраты на их привлечение. Верно и обратное: если полученные экономические выгоды меньше расчетной величины стоимости капитала, организация фактически растрачивает капитал. Это положение активно используется при принятии инвестиционных решений, в том числе и решений о приобретении акций конкретного акционерного общества. Стремление к оценке эффективности использования капитала привело к активному использованию в зарубежной практике показателя экономической прибыли.
Под экономической прибылью понимается прирост экономической стоимости организации. При этом понятие «экономическая прибыль» в последние годы в западной практике в условиях развития рынка ценных бумаг значительно трансформировалось по сравнению с первой половиной XX столетия. Существует немало разночтений в определении того, как же рассчитать экономическую стоимость, однако их объединяет принципиальное различие по сравнению с бухгалтерской интерпретацией в понимании того, какая величина по истечении отчетного периода считается соответствующей «уровню достатка» в начале периода.
Экономическую прибыль можно определить как разницу между чистой операционной прибылью после налогообложения и величиной вложенного капитала, помноженной на средневзвешенную стоимость капитала. От показателя бухгалтерской прибыли экономическая прибыль отличается тем, что при ее расчете учитывается стоимость использования всех долгосрочных и иных процентных обязательств (источников), а не только расходов по уплате процентов по заемным средствам, учитываемых при расчете бухгалтерской прибыли. Иными словами, бухгалтерская прибыль превышает экономическую на величину неявных (альтернативных) затрат или затрат упущенных возможностей (рис. 5.1).
Под альтернативными затратами (от англ, opportunity costs ) понимается упущенная выгода (в частном случае - прибыль, доход), которая могла бы быть получена, если бы капитал организации был использован наилучшим альтернативным способом. Обычно в качестве альтернативного способа вложения временно свободных денежных средств рассматривается их размещение в депозиты коммерческих банков.
Рис. 5.1.
Именно экономическая прибыль служит критерием эффективности использования ресурсов организации. Положительная ее величина означает, что компания заработала больше, чем требуется для покрытия стоимости используемых ресурсов, следовательно, создана дополнительная стоимость для тех, кто предоставил ей свой капитал.
Если складывается обратная ситуация, это свидетельствует о неспособности организации покрыть стоимость использования привлеченных ресурсов. Иными словами, организация «проедает» предоставленный ей капитал. Таким образом, отсутствие экономической прибыли может стать причиной «перетока» капитала в другие сферы использования.
Существование понятий «бухгалтерская прибыль» и «экономическая прибыль» не означает возможность прямого сопоставления их значений. У каждого показателя может быть своя сфера применения. Более корректной видится их характеристика как взаимодополняющих показателей. Использование показателя экономической прибыли может как подтвердить, так и опровергнуть выводы, сделанные на основе показателя бухгалтерской прибыли, и стать причиной дальнейшей аналитической работы. С точки зрения оценки эффекта показатель экономической прибыли дает более полное по сравнению с показателем бухгалтерской прибыли представление об использовании организацией имеющихся активов в силу того, что сравнивает финансовый результат, полученный конкретной организацией, с результатом, который обеспечит ей реальное, а не только номинальное сохранение вложенных средств. В связи с этим показатель экономической прибыли видится более емким и полезным при принятии решения инвестором о своих действиях в отношении вложений в организацию.
Экономическое содержание прибыли проявляется в ее функциях. Выделяют следующие функции прибыли.
Стимулирующая функция. Прибыль в рыночной экономике - движущая сила и источник обновления производственных фондов и выпускаемой продукции. За ней закрепляется статус цели, что предопределяет экономическое поведение хозяйствующих субъектов, благополучие которых зависит как от величины прибыли, так и от принятого в национальной экономике алгоритма ее распределения, включая налогообложение. В условиях рыночных отношений собственники и менеджеры, ориентируясь на размер прибыли, остающейся в распоряжении организации, принимают решения по поводу дивидендной и инвестиционной политики, проводимой с учетом перспектив развития организации.
Показатель эффективности деятельности организации. В рыночной экономике вложение капитала в организацию сопровождается оценкой эффективности ее функционирования. В противном случае вообще пропадает стимул этого экономического действия. Во все времена прибыль являлась признаком эффективного управления находившимися в распоряжении компании трудовыми, материальными, финансовыми и другими ресурсами. В конечном счете финансовые результаты деятельности организаций являются основой валового внутреннего продукта государства и отражают эффективность функционирования экономики страны.
Источник формирования доходов бюджетов. Прибыль поступает в бюджеты в виде налогов, а также экономических санкций и используется на различные цели, определенные расходной частью бюджета и утвержденные в законодательном порядке.
На рис. 5.2 представлена характеристика роли прибыли организации в рыночной экономике.
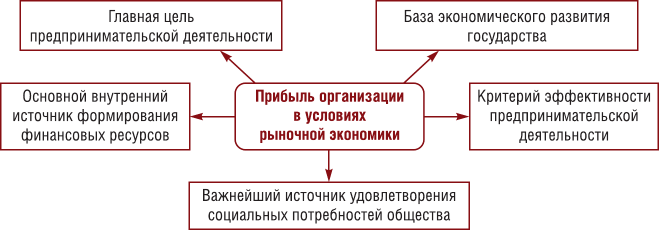
Рис. 5.2.
Таким образом, прибыль занимает одно из важных мест в общей системе стоимостных взаимоотношений рыночной экономики и представляет собой важнейший элемент экономического механизма управления общественным производством. С ее помощью оценивается деятельность всех предпринимательских структур. Прибыль является одним из основных источников финансирования расширенного воспроизводства, критерием его эффективности и одним из главных источников доходов бюджета. Роль прибыли в условиях рынка существенно возрастает. Прибыль - движущая сила рынка. Правильное понимание экономической природы прибыли является основой для улучшения механизма практического использования этой категории в современных российских условиях.
Экономическая сущность прибыли - одна из сложных и дискуссионных проблем в современной экономической теории.
С экономической точки зрения, прибыль - это разность между денежными поступлениями и денежными выплатами.
С точки зрения хозяйственной, прибыль - это разность между имущественным состоянием предприятия на конец и начало отчетного периода.
Категория прибыли содержит в себе множество парадоксов, о которых следует знать финансисту". Большинство из этих парадоксов порождено методологией бухгалтерского учета, а потому разрешается в разных странах по-разному.
" Соколов Я.В. Бухгалтерский учет от истоков до наших дней. - М.: ЮНИТИ. "996. С. "09-" "3.
Изучение всех аспектов, связанных с прибылью, показало, что прибыль, исчисленная в бухгалтерском учете, не отражает действительного результата хозяйственной деятельности. Это привело к четкому разграничению понятий - бухгалтерская и экономическая прибыль. Первая - результат реализации товаров и услуг, вторая - результат «работы» капитала.
Общеупотребителен самый простой подход к понятию прибыли: прибыль - это превышение доходов над расходами. Обратное положение называется убытком.
Доходы - Расходы = Прибыль.
Но если по своей сути прибыль - это источник прироста капитала, то она должна реально принести увеличение богатства. То есть эквивалентом прибыли у тех, кто ее получает, должен быть прирост товаров, имущества, услуг у тех, кто их покупает и оплачивает.
Прибышь - это часть добавленной стоимости, которая получена в результате реализации продукции (товаров), выполнения работ, оказания услуг.
Реализация других активов, поступления от внереализационных операций и прочие поступления формируют доход. Логичным было бы раздельное налогообложение прибыли и дохода. Но в действующей отечественной системе налогообложения такое разделение пока не предусмотрено. Все поступления доходов фактически признаются образующими прибыль, за исключением расходов.
В рыночной экономике признание доходов и расходов не зависит от факта получения или уплаты денежных средств. Денежные потоки обособляются от движения и оценки активов.
Экономическая и бухгалтерская прибыль отличаются друг от друга на величину принимаемой оценки активов. В отечественной практике бухгалтерская прибыль корректируется на величину вмененных издержек, в результате чего получается экономическая прибыль.
Прибыль предприятия выполняет ряд важнейших функций:
1) прибыль является критерием и показателем эффективности деятельности предприятия;
2) прибыль обладает стимулирующей функцией;
3) прибыль является источником формирования бюджетов различных уровней.
Прибыль организации - основной фактор экономического и социального развития, как самого предприятия, так и общества в целом.
В состав конечного финансового результата - прибыли организации за финансовый период включаются прибыль от реализации продукции (товаров, работ, услуг), операционные, внереализационные и другие прочие доходы за минусом операционных, внереализационных и чрезвычайных расходов.
| Доходы | Расходы |
| Доходы от обычных видов деятельности: выручка от продажи продукции и товаров; поступления, связанные с выполнением работ, оказанием услуг | Расходы по обычным видам деятельности: расходы, связанные с изготовлением и продажей продукции, приобретением и продажей товаров; расходы, осуществление которых связано с выполнением работ, оказанием услуг |
| Операционные доходы: поступления, связанные с предоставлением за плату во временное пользование (временное владение и пользование) активов организации; поступления, связанные с предоставлением за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности; поступления, связанные с участием в уставных капиталах других организаций (включая проценты и иные доходы по ценным бумагам); прибыль, полученная организацией в результате совместной деятельности (по договору простого товарищества); поступления от продажи основных средств и иных активов, отличных от денежных средств (кроме иностранной валюты), продукции, товаров; проценты, полученные за предоставление в пользование денежных средств организации, а также проценты за использование банком денежных средств, находящихся на счете организации в этом банке | Операционные расходы: расходы, связанные с предоставлением за плату во временное пользование (временное владение и пользование) активов организации; расходы, связанные с предоставлением за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности; расходы, связанные с участием в уставных капиталах других организаций; расходы, связанные с продажей, выбытием и прочим списанием основных средств и иных активов, отличных от денежных средств (кроме иностранной валюты), товаров, продукции; проценты, уплачиваемые организацией за предоставление ей в пользование денежных средств (кредитов, займов); расходы, связанные с оплатой услуг, оказываемых кредитными организациями; прочие операционные расходы |
| Внереализационные доходы: активы, полученные безвозмездно, в том числе по договору дарения; поступления в возмещение причиненных организации убытков; | Внереализационне расходы: штрафы, пени, неустойки за нарушение условий договоров; возмещение причиненных организацией убытков; убытки прошлых лет, признанные в отчетном году; |
| Доходы | Расходы |
| прибыль прошлых лет, выявленная в отчетном году; суммы кредиторской и депонентской задолженности, по которым истек срок исковой давности; курсовые разницы; сумма дооценки активов (за исключением внеоборотных активов); прочие внереализационные доходы | суммы дебиторской задолженности, по которой истек срок исковой давности, других долгов, нереальных для взыскания; курсовые разницы; сумма уценки активов (за исключением внеоборотных активов); прочие внереализационные расходы |
| Чрезвычайными доходами считаются поступления, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии, национализации и т. п.): страховое возмещение, стоимость материальных ценностей, остающихся от списания непригодных к восстановлению и дальнейшему использованию активов, и т. п. | В составе чрезвычайных расходов отражаются расходы, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии, национализации имущества и т. п.) |



Популярное
- Создаём винные дрожжи своими руками в домашних условиях
- Для православных христиан наступает неделя, предшествующая великому посту
- Значение водных богатств и их охрана презентация
- Соотношение российских и американских званий
- Люди, изменившие ход мировой истории
- Храм Живоначальной Троицы на Воробьёвых горах
- Кто должен сдавать декларацию по налогу на имущество?
- Классическая вероятность и ее свойства
- Население и культура Австрии - сообщение (3 класс Окружающий мир)
- Гонорея в раннем детском возрасте